

Kurz gesagt:
- In LPH 2 genügt die zweite Ebene der DIN 276, etwa KG 410 oder KG 440; die dritte ist für die Kostenberechnung in LPH 3 nötig.
- Bei einer raumlufttechnischen Anlage zählt der Volumenstrom, bei der Wärmeversorgung zählt die Heizlast in Kilowatt; für die Elektroplanung zählt die Nutzfläche samt Leistungskennwert.
- Prüfen Sie DBD Orientierungswerte quartalsweise anhand der Baupreisindizes; für TGA gelten andere Preisbewegungen, dazu kommen je nach Projektstand fünf bis zehn Prozent Risikozuschlag.
- Gleichen Sie KG 400 mit KG 300 ab, denn eine schlecht gedämmte Fassade erhöht die Heizlast; dokumentieren Sie Annahmen mit Quelle und Datum.
- Grobelemente eignen sich für Variantenvergleiche und frühe Finanzierungsrahmen; sobald eine Vergabe ansteht oder Kosten geprüft werden, benötigen Sie Feinelemente einzelner Bauteile.
Normativer Rahmen: DIN 276 und HOAI in der Leistungsphase 2
Zwei Regelwerke bestimmen, wie tief eine Kostenschätzung gehen muss. Die DIN 276 gliedert Baukosten in Kostengruppen mit drei Ebenen, von der groben KG 400 bis zu Feingliederungen auf Bauteilebene. Für die Leistungsphase 2 reicht und verlangt die zweite Ebene, also das Zehnerstellen wie KG 410 oder KG 440, tiefer muss die Kostenschätzung an dieser Stelle nicht gehen.
Die HOAI ordnet die Kostenschätzung als Grundleistung der Leistungsphase 2 ein, sie dient dem Finanzierungsrahmen, nicht der Ausschreibung. Wer hier schon Feinelemente liefert, verschwendet Zeit, die in LPH-3 besser investiert ist.
Damit die Schätzung diesen Zweck erfüllt, braucht sie:
- Nachvollziehbare Mengenansätze für jede Kostengruppe
- Erläuterungen zu technischen Grundannahmen (Gebäudetyp, Standard, Systemwahl)
- Eine dokumentierte Preisbasis mit Stichtag
Ohne diese drei Punkte ist jede Zahl Makulatur, sobald jemand nachfragt.
TGA-KO: Grobelemente und Feinelemente richtig einsetzen
TGA-KO wurde bereits 1995 entwickelt und ist heute über DBD-BIM fest in der Planungspraxis verankert. Der Clou liegt in der zweistufigen Struktur: Grobelemente bilden ganze Anlagen ab, Feinelemente einzelne Bauteile. Für LPH-2 reichen die Grobelemente völlig aus.
So funktioniert der Einsatz in der Praxis:
- Anlage identifizieren (zum Beispiel RLT-Anlage, Elektroanlage, Wärmeversorgung)
- Grobelement aus der TGA-KO-Datenbank zuordnen
- Eingangsgröße bestimmen (Volumenstrom, Fläche, installierte Leistung)
- Orientierungswert aus DBD-BIM anwenden
- Ergebnis der jeweiligen DIN-276-Kostengruppe zuordnen
Für eine RLT-Anlage genügt der Volumenstrom in Kubikmetern pro Stunde, für die Wärmeversorgung die Heizlast in Kilowatt, für die Elektroanlage die Nutzfläche mit einem Leistungskennwert. Mehr braucht die Grobschätzung nicht.
Der eigentliche Nutzen zeigt sich beim Variantenvergleich: Zwei oder drei technische Konzepte lassen sich in wenigen Stunden grob bepreisen, ohne dass man sich in Rohrleitungslisten verliert. Und wenn später die Kostenberechnung ansteht, lässt sich mit denselben Grobelementen nahtlos auf die Feinelemente aufsetzen, die Datenstruktur bleibt konsistent.
Mengenermittlung für TGA: Drei Wege zur belastbaren Zahl
Drei Methoden kommen in der Kostenschätzung zum Einsatz, selten eine davon allein.
- Parametrische Ansätze: Volumenstrom mal spezifischer Luftwechselrate ergibt das Luftvolumen, Wärmeleistung pro Quadratmeter Nutzfläche ergibt die Heizlast. Ein Beispiel: Bei 2.000 Quadratmetern Bürofläche und einem angenommenen Kennwert von 60 Watt pro Quadratmeter liegt die überschlägige Heizlast bei 120 Kilowatt. Das ist eine illustrative Rechnung, keine Marktzahl, aber genau so arbeitet man in LPH-2.
- Elementorientierte Schätzung mit TGA-KO/DBD-BIM: Element wählen, Eingangsgröße eintragen, Orientierungswert aus der Datenbank ziehen, Ergebnis der Kostengruppe zuordnen.
- Heuristische Kennwerte und Pauschalen: sinnvoll bei sehr frühen Projektphasen oder wenn vergleichbare Referenzprojekte vorliegen, aber nur mit offen dokumentierter Unsicherheit.
Profi-Tipp: Schreiben Sie jede Annahme direkt neben die Zahl, nicht in eine separate Anlage, sonst geht der Bezug beim nächsten Planungsschritt verloren.
Praktiker warnen zu Recht: Parametrische Methoden sparen Zeit, sind aber nur so verlässlich wie die hinterlegten Kennwerte, die fachliche Plausibilisierung bleibt Aufgabe des Planers.
Baupreisindizes und Orientierungswerte aktuell halten
Kennwerte veralten, das ist keine Überraschung, nur wird es gerne verdrängt. Die Baupreisindizes des Statistischen Bundesamts erscheinen im Quartalsraster und zeigen, wie sich Gewerke unterschiedlich entwickeln.
Die Baupreise für konventionell gefertigte Wohngebäude zeigten im letzten verfügbaren Berichtszeitraum eine deutliche Steigerung im Vergleich zum Vorjahr, während die Indizes für Elektro- und Gebäudeautomationsgewerke moderat zulegten, wie Destatis dokumentiert. Pauschale Hochrechnungen mit dem Gesamtindex führen dabei leicht zu Überschätzungen der TGA-Kosten.
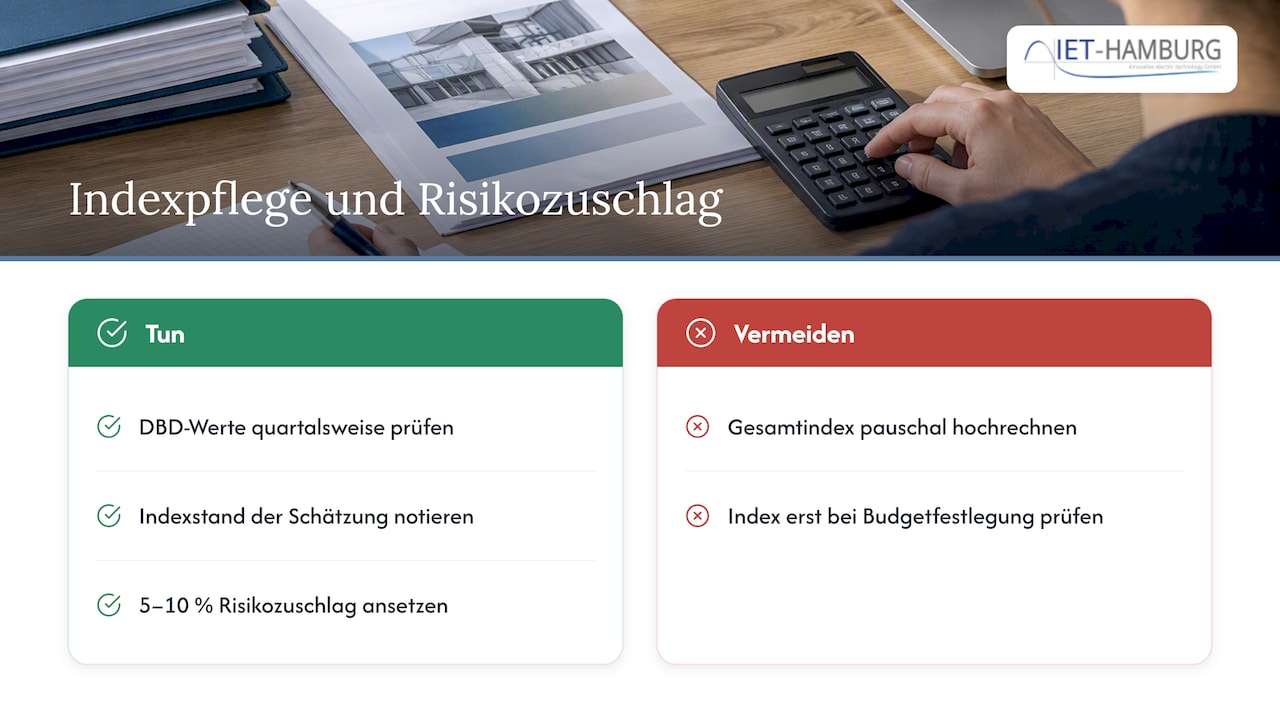
Praktisch heißt das: Orientierungswerte aus DBD-BIM und der DBD-BaukostenApp quartalsweise gegen den aktuellen Index prüfen, nicht erst wenn das Budget schon feststeht. Dazu kommt ein pauschaler Risikozuschlag, meist zwischen fünf und zehn Prozent je nach Projektreife, und eine kurze Notiz, welcher Index-Stand der Schätzung zugrunde liegt.
Von der Schätzung zur Berechnung: Übergabe ohne Reibungsverluste
Eine Kostenschätzung, die niemand nachvollziehen kann, ist für die Kostenberechnung in LPH-3 wertlos. Drei Schritte machen den Unterschied.
- Inhalte vollständig dokumentieren: Mengenansätze, Annahmen, Kostengruppen nach DIN 276 und der angesetzte Puffer gehören in ein Dokument, nicht verteilt über E-Mails und Excel-Tabellen.
- Plausibilität querprüfen: Stimmt die Dimensionierung der Heizungsanlage (KG 400) mit der Fassadendämmung (KG 300) überein? Eine schlecht gedämmte Fassade treibt die Heizlast und damit die Anlagengröße, wer KG 400 isoliert betrachtet, rechnet an der Realität vorbei.
- Format und Zuständigkeit festlegen: DBD-Export, CSV oder GAEB, klare Verantwortliche für jede Änderung nach der Übergabe.
Mehr braucht es nicht, aber weniger eben auch nicht.
Wie wir bei IET Hamburg Kostenschätzungen in der Praxis handhaben
Wir bieten Elektroplanungsleistungen von der Grundlagenermittlung bis zur Objektbetreuung an. Bei der Kostenschätzung in LPH-2 gehen wir elementorientiert vor: Grobelemente für die Elektroanlage werden festgelegt, Eingangsgrößen abgestimmt und geprüft, ob die Nutzungsart der Flächen zum Leistungskennwert passt.
Ein Beispiel aus unserem Alltag: Bei einem Bürogebäude mit wechselnden Nutzungskonzepten klären wir vor der ersten Zahl, welche Fläche tatsächlich elektrotechnisch relevant ist, Lager- und Technikflächen brauchen andere Kennwerte als Büroflächen. Das Übergabedokument an LPH-3 enthält die Eingangsgrößen, verwendeten Orientierungswerte, den Index-Stand und offene Annahmen als separate Zeile.
Wann Grobelemente reichen, und wann nicht
Grobelemente taugen für Varianten und frühe Finanzrahmen, mehr nicht. Sobald eine Vergabe ansteht oder die Rechnung geprüft werden muss, brauchen Sie Feinelemente. Wer KG 400 isoliert rechnet, übersieht die Wechselwirkung mit KG 300, das rächt sich später als Nachtrag.
Unser Mindeststandard: jede Annahme mit Quelle und Datum versehen. Alles andere ist geraten, keine Schätzung.
Kostenschätzung und prüffähige Übergabe mit IET Hamburg
Wir übernehmen die Elektroplanung über alle Leistungsphasen hinweg, von der Kostenschätzung bis zur Objektüberwachung. Das Ergebnis ist eine Kostenschätzung, die nach DIN 276 gegliedert und für LPH-3 übergabefähig ist, inklusive dokumentierter Annahmen und klarer Verantwortlichkeiten.

Wenn Sie für Ihr Projekt eine belastbare Kostenschätzung der Elektroplanung brauchen, sprechen Sie uns an, wir klären die Rahmenbedingungen im ersten Gespräch.
FAQ
Welche Leistungsphase umfasst die Kostenschätzung?
Die Kostenschätzung ist eine Grundleistung der Leistungsphase 2, der Vorplanung, nach HOAI. Sie dient der Klärung des Finanzierungsrahmens, bevor die Entwurfsplanung in LPH-3 beginnt.
Welche Kosten gelten als anrechenbar für Architekten?
Anrechenbar sind grundsätzlich die Kosten, die der HOAI-Leistungsbereich des jeweiligen Planers abdeckt, für die TGA also typischerweise die Kostengruppe 400 nach DIN 276. Details regelt die HOAI, die genaue Abgrenzung hängt vom Vertrag und der Fachplanerleistung ab.
Wie weit darf eine Kostenberechnung von der Schätzung abweichen?
Eine feste Toleranzgrenze schreibt die HOAI nicht vor, üblich ist aber, dass die Kostenberechnung in LPH-3 die Schätzung aus LPH-2 konkretisiert und präzisiert, nicht grundlegend widerlegt. Größere Abweichungen deuten meist auf fehlerhafte Grobannahmen oder geänderte Planungsvorgaben hin.
Welche Stufen der Kostenermittlung kennt die DIN 276?
Die DIN 276 unterscheidet Kostenrahmen, Kostenschätzung, Kostenberechnung, Kostenanschlag und Kostenfeststellung, jeweils mit wachsender Gliederungstiefe. Für LPH-2 ist die zweite Gliederungsebene vorgeschrieben, für die Kostenberechnung in LPH-3 die dritte.
Quellen
- Kostengliederung nach DIN 276 – Bauprofessor
- Kostenplanung nach TGA‑KO für Anlagen und Bauteile – DBD
- Baupreise – Statistisches Bundesamt (Destatis)
