

Kurz gesagt:
- Wertanalyse trennt klar zwischen Funktionenanalyse und Funktionskosten, was die Explikation von Anforderungen und Kosten über die gesamte Nutzungsdauer sichert.
- Bei längeren Betriebszeiten und hohem Investitionsvolumen lohnt sich die ausführliche Lebenszykluskostenrechnung, die zukünftige Kosten durch Abzinsung vergleichbar macht.
- Eine sorgfältige Priorisierung von Funktionen mit hohem Kostenanteil und geringem Nutzen kann erhebliche Einsparpotenziale bei TGA-Anlagen aufdecken.
- Die Einführung einer Wertanalyse ist besonders bei komplexen und lang laufenden Projekten sinnvoll, um langfristige Kosten und Anforderungen transparent zu gestalten.
- Fehlende datengestützte Grundlagen sowie das Ignorieren von Funktionen und Betriebskosten in der Bewertung führen häufig zu unnötigen Mehrkosten und mangelhafter Funktionserfüllung.
Was ist Wertanalyse eigentlich, und was hat sie mit TGA-Planung zu tun?
Viele Planer verwechseln Wertanalyse mit Kostensenkung. Das ist schade, denn es trifft den Kern nicht. Die VDI 2800 Blatt 1 beschreibt Wertanalyse als organisierten, funktionenorientierten Arbeitsplan, der den Wert von Produkten, Prozessen oder Dienstleistungen steigern soll. Wert heißt hier: Nutzen im Verhältnis zu den Kosten. Eine Anlage, die doppelt so viel leistet wie nötig, aber auch doppelt so viel kostet, hat keinen höheren Wert. Sie hat nur mehr Aufwand produziert.
Der Unterschied zur reinen Kostenreduktion zeigt sich am deutlichsten bei der Frage, was eine Funktion überhaupt kostet, verglichen mit dem, was sie leisten soll. Eine Lüftungsanlage etwa hat die Funktion “Luftqualität sicherstellen”. Diese Funktion lässt sich mit einer einfachen Abluftanlage erfüllen oder mit einer Vollklimatisierung samt Wärmerückgewinnung. Beide erfüllen die Funktion, nur mit völlig unterschiedlichem Aufwand. Wertanalyse fragt: Welches Niveau braucht dieses Gebäude wirklich, und was kostet der Sprung von einem Niveau zum nächsten?
Wichtig ist dabei die Trennung zwischen Funktionenanalyse und Funktionsanalyse, die in der Praxis oft durcheinandergeht. Die VDI 2803 Blatt 1 beschreibt die Funktionenanalyse als branchenunabhängige Grundmethode, um Funktionen zu identifizieren und daraus kundenrelevante Suchfelder abzuleiten. Sie klärt also erst mal, was ein System überhaupt tun soll, unabhängig von der technischen Lösung. Erst danach kommt die Kostenzuordnung.
Warum das für TGA-Projekte relevant ist, lässt sich an drei Punkten festmachen:
- Wertanalyse macht Anforderungen explizit, statt sie implizit im Kopf des Planers zu belassen.
- Sie trennt “muss die Anlage können” von “wäre schön, wenn sie könnte”, was Diskussionen mit Bauherren erheblich vereinfacht.
- Sie liefert eine Dokumentation, die bei späteren Nachträgen oder Streitfällen als Nachweis dient, warum eine Entscheidung so gefallen ist.
Gerade der letzte Punkt wird unterschätzt. Wenn ein Bauherr zwei Jahre nach Inbetriebnahme fragt, warum die Gebäudeautomation nicht mehr kann, hilft ein dokumentierter Funktionskatalog mehr als jede nachträgliche Erklärung.
Funktionenkostenanalyse nach VDI 2803: Methode und Beispiele aus der TGA
Die Funktionenkostenanalyse ist das Handwerkszeug, mit dem aus der reinen Funktionenanalyse eine belastbare Entscheidungsgrundlage wird. Die VDI 2803 Blatt 2 beschreibt sie so: Funktionen werden kostenmäßig erfasst, sodass sich Suchfelder für Wertverbesserungen ableiten lassen. Klingt trocken, ist aber in der Praxis ziemlich konkret.
Der Ablauf folgt im Kern drei Schritten:
- Funktionsermittlung: Welche Funktionen muss das System erfüllen? Bei einer Heizungsanlage etwa “Wärme erzeugen”, “Wärme verteilen”, “Temperatur regeln”, “Wartungszugang ermöglichen”.
- Kostenmapping: Jede Funktion bekommt einen Kostenanteil zugeordnet, meist aus Investitions- und Betriebskosten der Komponenten, die diese Funktion erbringen.
- Priorisierung: Funktionen mit hohem Kostenanteil, aber geringer Bedeutung für den Nutzer, werden als Suchfelder markiert. Hier lohnt sich die genauere Betrachtung von Alternativen.
Bei Beleuchtung zeigt sich das Prinzip besonders klar. Die Funktion “Sehkomfort sicherstellen” lässt sich mit einfachen LED-Leuchten oder mit einer voll vernetzten, tageslichtabhängigen Steuerung erreichen. Die Funktion “Energieeffizienz” hängt oft stärker an der Steuerung als an der Leuchte selbst, und genau da liegt häufig ein Suchfeld: Ist die komplexe Steuerung ihren Mehrpreis wert, oder reicht ein einfacher Präsenzmelder mit Tageslichtsensor?
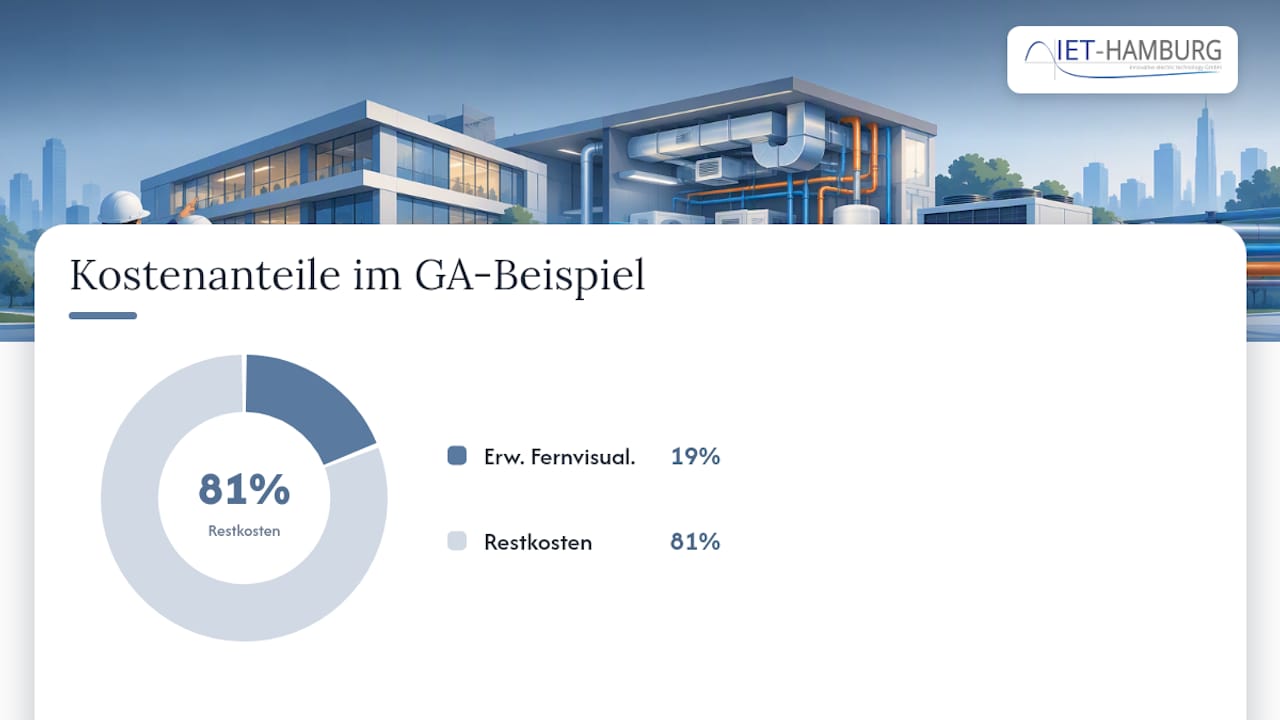
Bei der Gebäudeautomation läuft es ähnlich. Die Funktion “Fernzugriff und Fehlerdiagnose” wird häufig überdimensioniert eingekauft, obwohl der eigentliche Bedarf des Betreibers viel kleiner ist. Ein einfaches Rechenbeispiel verdeutlicht das Prinzip, rein illustrativ: Nehmen wir an, ein GA-System kostet insgesamt 80.000 Euro, davon entfallen 15.000 Euro auf die Funktion “erweiterte Fernvisualisierung mit Trendaufzeichnung über zehn Jahre”. Wenn der Betreiber im Gespräch klarstellt, dass er nur eine einfache Störmeldung per E-Mail braucht, ist genau dieser Betrag ein Suchfeld für Einsparungen, ohne dass die Kernfunktion “Anlage überwachen” verloren geht.
Bei Lüftung und Heizung zeigen sich Suchfelder oft an der Schnittstelle zwischen Komfort und Normanforderung. Eine Anlage, die weit über die Mindestanforderung der Lüftungsnorm hinausgeht, kostet mehr, ohne dass der Nutzer den Unterschied im Alltag spürt.
Profi-Tipp: Erfassen Sie bei der Funktionskostenanalyse immer auch die Funktion “Zugänglichkeit für Wartung” separat. Sie wird regelmäßig übersehen, treibt aber die Instandsetzungskosten in KG 400 spürbar nach oben, wenn sie in der Planung vernachlässigt wurde.
Die Qualität der gesamten Analyse hängt an der Datenqualität. In frühen Phasen reichen vereinfachte Kostensätze aus Erfahrungswerten, später müssen sie durch belastbare Angebotszahlen ersetzt werden. Wer das nicht macht, produziert hübsche Formulare mit fragwürdigem Inhalt.
Lebenszykluskosten: Was Barwert und Annuität für TGA-Entscheidungen bedeuten
Die Funktionenkostenanalyse zeigt, was eine Funktion heute kostet. Sie sagt aber wenig darüber, was sie über die nächsten Jahrzehnte kostet. Genau hier kommt die Lebenszykluskostenrechnung ins Spiel, und ohne sie bleibt jede Wertanalyse im TGA-Bereich unvollständig.
Lebenszykluskosten werden in der Praxis häufig über einen Betrachtungszeitraum von 50 Jahren berechnet. Sie umfassen die Investitionskosten aus KG 300 und KG 400 sowie die laufenden Kosten für Betrieb, Wartung, Instandsetzung und Ersatzinvestitionen. Weil Geld heute mehr wert ist als Geld in zwanzig Jahren, braucht es ein Diskontierungsverfahren, um die Beträge vergleichbar zu machen. Zwei Verfahren dominieren:
- Barwertmethode: Alle zukünftigen Zahlungen werden auf den heutigen Zeitpunkt abgezinst und zu einer Gesamtsumme addiert.
- Annuitätsmethode: Die Gesamtkosten werden in eine gleichbleibende jährliche Zahlung umgerechnet, was den Vergleich mit laufenden Budgets erleichtert.
Beide Verfahren führen zum gleichen Ergebnis, unterscheiden sich aber in der Lesbarkeit. Ein Betreiber, der in Jahresbudgets denkt, versteht die Annuität schneller. Ein Investor, der über den Verkaufswert nachdenkt, bevorzugt oft den Barwert.
Damit die Rechnung überhaupt vergleichbar wird, müssen einige Randbedingungen früh und schriftlich festgelegt werden. Ohne diese Fixierung wird jede LZK-Berechnung zur Glaubensfrage:
- Der Diskontsatz, der die Abzinsung bestimmt und das Ergebnis stark beeinflusst.
- Die angenommene Preissteigerungsrate für Energie, Wartung und Ersatzteile.
- Die Systemgrenze, also welche Komponenten und Kostenarten überhaupt eingerechnet werden.
- Der Betrachtungszeitraum, der bei technischen Anlagen oft kürzer ausfällt als bei der Gebäudehülle.
Wichtig zu wissen: Eine Bewertung allein nach Erstinvestitionskosten führt bei TGA-Anlagen regelmäßig zu langfristig höheren Lebenszykluskosten, weil Wartungs- und Instandhaltungssätze über die Nutzungsdauer stärker wirken als der ursprüngliche Kaufpreis.
Randbedingungen wie Systemgrenze, Diskontsatz und Betrachtungszeitraum sollten Planer nach den Hinweisen aus dem BNB-Material zur Lebenszykluskostenberechnung früh dokumentieren, damit spätere Vergleiche zwischen Varianten überhaupt Sinn ergeben. Wer erst am Ende des Projekts über den Diskontsatz streitet, hat die Vergleichsrechnung im Grunde schon verloren.
Für erste Grobabschätzungen, wenn noch keine objektbezogenen Zahlen vorliegen, bieten sich prozentuale OPEX-Schätzungen bezogen auf KG 400 an, die später durch belastbare Angebots- und Betriebsdaten ersetzt werden. Das ist kein Ersatz für saubere Zahlen, aber ein pragmatischer Startpunkt in der Vorplanung.
Bewertungskriterien festlegen und typische Fehler vermeiden
Eine Funktionenkostenanalyse und eine LZK-Rechnung liefern Zahlen. Aber Zahlen alleine entscheiden nichts. Irgendjemand muss festlegen, wie stark Investitionskosten gegenüber Betriebskosten oder Risiko gegenüber Komfort gewichtet werden. Genau da braucht es ein Bewertungswerkzeug.
Zwei Ansätze stehen sich gegenüber. Die rein monetäre Bewertung eignet sich, wenn alle relevanten Effekte tatsächlich in Euro ausdrückbar sind, etwa bei einem reinen Variantenvergleich zwischen zwei Heizsystemen mit ähnlichem Komfortniveau. Die Nutzwertanalyse kommt dagegen zum Einsatz, wenn nicht alles monetarisierbar ist, etwa Ausfallrisiko, Bedienkomfort oder Zukunftsfähigkeit einer Gebäudeautomation. Methodische Bewertungen nach dem VDI-Werkzeugkasten sollen reproduzierbare Ergebnisse liefern, was Visualisierung und transparente Bewertungsparameter voraussetzt. Ohne diese Transparenz wird jede Entscheidung angreifbar, sobald ein neuer Beteiligter ins Projekt kommt.
Ein praxistauglicher Kriterienkatalog für TGA-Wertanalysen sollte mindestens folgende Punkte abdecken:
- Funktionserfüllung: Erfüllt die Variante die geforderte Funktion vollständig, oder gibt es Abstriche?
- Betriebskosten (OPEX): Wie hoch sind Energie-, Wartungs- und Instandhaltungskosten über die Nutzungsdauer?
- Prüf- und Wartungsaufwand: Wie zugänglich sind Komponenten, wie oft müssen Fachfirmen ausrücken?
- Amortisationszeit: Ab wann rechnet sich eine teurere, aber effizientere Variante gegenüber der günstigeren?
- Risiko: Wie abhängig ist die Lösung von einem einzelnen Hersteller oder einer noch unerprobten Technik?
Profi-Tipp: Wenn belastbare Herstellerdaten fehlen, arbeiten Sie mit drei Szenarien: optimistisch, mittel, pessimistisch. Dokumentieren Sie die Annahmen offen, dann bleibt die Bewertung auch später noch nachvollziehbar, statt als Blackbox im Ordner zu verschwinden.
Bei den Fehlern, die in der Praxis am häufigsten passieren, sticht einer besonders heraus: Teams reduzieren Wertanalyse auf reine Kostensenkung und ignorieren die Funktionsseite völlig. Das Ergebnis sind Anlagen, die zwar günstiger sind, aber nicht mehr das leisten, was der Betreiber eigentlich brauchte. Genauso häufig fehlt die interdisziplinäre Perspektive, wenn nur die TGA-Planung am Tisch sitzt, aber niemand aus Betrieb oder Nutzung. Und dann gibt es noch den Klassiker: die kurzfristige Sicht, bei der ausschließlich die Investitionskosten verglichen werden, während Betriebskosten über zwanzig Jahre komplett außen vor bleiben. Wer diese drei Fehler vermeidet, ist der Mehrheit der Projekte schon einen Schritt voraus.
Konkreter Arbeitsplan: So bauen Sie die Wertanalyse ins Projekt ein
Theorie ist die eine Sache. Die andere ist die Frage, wann im Projektablauf man das eigentlich macht, mit wem, und mit welchen Formularen. Die VDI 2800 Blatt 2 liefert dafür einen Formularsatz, der die schrittweise Bearbeitung unterstützt, wobei die Formulare je nach Projekt in ihrer Detailtiefe angepasst werden müssen.
Ein praxisnaher Arbeitsplan für TGA-Projekte gliedert sich in fünf Phasen:
- Vorbereitung: Projektziele klären, Team zusammenstellen (TGA-Planer, Architekt, Betreiber, gegebenenfalls Kostenplaner), Systemgrenze und Betrachtungszeitraum festlegen.
- Analyse: Funktionen erfassen (Funktionenanalyse nach VDI 2803 Blatt 1), Kosten zuordnen (Funktionenkostenanalyse nach VDI 2803 Blatt 2), Suchfelder identifizieren.
- Kreativphase: Für jedes Suchfeld Alternativen entwickeln, ohne vorzeitig zu bewerten. Hier lohnt sich bewusst etwas Zeitdruck herauszunehmen, sonst bleibt man an der ersten Idee kleben.
- Bewertung: Alternativen mit Nutzwertanalyse oder monetärer Bewertung gegenüberstellen, LZK-Rechnung für die aussichtsreichsten Varianten erstellen.
- Umsetzung: Entscheidung dokumentieren, in die Ausführungsplanung überführen, Ergebnisse für spätere Projektphasen archivieren.
Welche Formulare aus VDI 2800 Blatt 2 sinnvoll sind, hängt stark vom Projektumfang ab. Bei einem kleineren Bauvorhaben reicht oft ein reduzierter Satz, der Funktionsliste, Kostenmapping und Bewertungsmatrix abdeckt. Bei größeren, komplexeren TGA-Projekten mit vielen Beteiligten lohnt sich der vollständige Formularsatz, weil er die Nachvollziehbarkeit über mehrere Projektphasen hinweg sicherstellt. Wichtig ist dabei: Formulare sind ein Werkzeug, kein Selbstzweck. Ein Projekt, das die Formulare perfekt ausfüllt, aber die eigentliche Diskussion über Funktionen vermeidet, hat nichts gewonnen.
Für die Rollenverteilung hat sich ein einfaches Muster bewährt. Der TGA-Planer moderiert die Funktionsanalyse und liefert die technischen Kostendaten. Der Betreiber oder Nutzer bringt die tatsächlichen Anforderungen ein, denn ohne ihn bleibt die Funktionsbewertung reine Theorie. Ein Kostenplaner oder Projektsteuerer unterstützt bei der LZK-Rechnung, besonders bei den Annahmen zu Preissteigerung und Diskontsatz. Zeitlich gehört die Wertanalyse idealerweise in die Vorplanung und frühe Entwurfsplanung, denn je später sie kommt, desto teurer werden Änderungen. Eine gut dokumentierte Leistungsbeschreibung erleichtert an dieser Stelle die Funktionserfassung erheblich, weil Anforderungen dann schon in einer strukturierten Form vorliegen.
Praxisbeispiele aus der Elektroplanung: Wo Wertanalyse wirklich greift
Aus der Elektroplanung heraus lässt sich gut zeigen, wo Wertanalyse tatsächlich etwas bewegt, und wo sie eher Papier produziert. Frühe Abstimmung mit Architekten und Generalplanern ist dabei kein Nice-to-have, sondern die Voraussetzung dafür, dass Funktionen überhaupt richtig erfasst werden, bevor die Schächte, Trassen und Anschlusswerte feststehen.
In der Elektroplanung liefern bestimmte Funktionen besonders häufig Suchfelder. Die Zugänglichkeit von Verteilern und Schaltschränken etwa wird in der Entwurfsphase oft unterschätzt, verursacht aber später erhebliche Mehrkosten bei Wartung und Störungsbehebung, wenn Zugänge nachträglich geschaffen werden müssen. Ähnlich sieht es bei der Ersatzteilverfügbarkeit aus: Wer bei der Gebäudeautomation auf ein proprietäres System setzt, kauft sich unter Umständen eine langfristige Abhängigkeit, die in keiner ersten Kostenschätzung auftaucht. Und dann gibt es die Normkonformität, die oft als reine Pflichtübung behandelt wird, dabei aber ein eigenes Suchfeld sein kann: Manche Anlagenteile werden über die Mindestanforderung hinaus überdimensioniert, weil “das schon immer so gemacht wurde”, nicht weil es die Norm verlangt.
Drei Hebel lassen sich direkt in der nächsten Projektphase anwenden, ohne dass es dafür ein separates Wertanalyse-Projekt braucht:
- Funktionsliste für die Elektroplanung schon in der Vorplanung schreiben, nicht erst in der Ausführungsplanung.
- Bei jeder größeren Systementscheidung kurz fragen: Welche Funktion kostet hier überproportional viel, verglichen mit ihrem Nutzen für den Betreiber?
- Zugänglichkeit und Wartungsaufwand als eigene Position im Kostenvergleich mitführen, nicht nur als Fußnote.
Diese Praxis prägt auch die Arbeitsweise bei IET Hamburg: frühe Schnittstellenklärung mit allen Beteiligten, verbindliche Leistungen über die HOAI-Phasen hinweg, und eine Planung, die Funktionsanforderungen von Anfang an dokumentiert, statt sie später nachzureichen. Genau das reduziert das Risiko, dass eine vermeintlich günstige Lösung in der Betriebsphase teuer wird.
Wann sich Wertanalyse wirklich lohnt: Eine ehrliche Einschätzung
Nicht jedes Projekt braucht den vollen VDI-Formularsatz. Bei einem kleinen Bürogebäude mit Standardtechnik und kurzer Nutzungsdauer ist eine vollständige Funktionenkostenanalyse häufig Overkill, das kann man auch mit einer einfachen Checkliste und gesundem Menschenverstand lösen (Verzeihung, das war ein Tippfehler im Kopf, aber Sie wissen, was gemeint ist).
Der volle Aufwand lohnt sich dort, wo drei Faktoren zusammenkommen: eine lange Nutzungsdauer, ein hohes Investitionsvolumen und echte Unsicherheit zwischen mehreren technischen Varianten. Bei einer Krankenhaus-Lüftungsanlage mit dreißig Jahren Betriebszeit rechnet sich jede Stunde Funktionsanalyse zigfach. Bei einer einfachen Lagerhalle mit Standardbeleuchtung eher nicht.
Entscheidungsfrage für Projektleiter, bevor sie den Aufwand starten: Gibt es überhaupt echte Handlungsalternativen, oder ist die technische Lösung längst gesetzt? Wertanalyse ohne echte Auswahlmöglichkeit ist verschwendete Zeit.
Wie IET Hamburg Wertanalyse in der Elektroplanung praktisch umsetzt
Eine gute Wertanalyse nützt wenig, wenn die anschließende Planung die gefundenen Erkenntnisse nicht konsequent umsetzt. Genau da setzt IET Hamburg an: Elektroplanung, die Funktionsanforderungen von der Grundlagenermittlung bis zur Objektüberwachung durchhält, statt sie irgendwo zwischen Entwurf und Ausführung zu verlieren.

Wer eine Wertanalyse für seine TGA-Elektrik durchführen will, aber kein eigenes Planungsteam dafür freistellen kann, findet bei IET Hamburg eine externe Elektroplanung, die genau an den Punkten ansetzt, wo Wertanalyse am meisten bringt:
- Leistungsphase 1 bis 3 zur Grundlagenermittlung, Vorplanung und Entwurfsplanung, wo Funktionen und Suchfelder überhaupt erst festgelegt werden.
- Leistungsphase 4 und 5 für Genehmigungs- und Ausführungsplanung, in der die gewählten Varianten technisch verbindlich werden.
- Leistungsphase 8 zur Objektüberwachung, damit die dokumentierten Entscheidungen auch auf der Baustelle ankommen und nicht in letzter Minute verwässert werden.
Ein externer Partner lohnt sich besonders dann, wenn Zeitdruck herrscht, die Prüffähigkeit der Entscheidungen wichtig ist, oder die Haftungsfrage klar geregelt sein soll. Diese Leistungen werden nach den HOAI-Phasen angeboten, häufig mit Zusagen zu Kosten und Terminen. Ein Kontakt zu entsprechenden Fachplanern empfiehlt sich, wenn die Elektroplanung eines TGA-Projekts strukturiert angegangen werden soll.
Quellen
Wer tiefer einsteigen will, findet die methodische Basis direkt bei den Richtlinien: VDI 2800 Blatt 1 für den Wertanalyse-Arbeitsplan, VDI 2803 Blatt 2 für die Funktionenkostenanalyse und die Praxishinweise zu Lebenszykluskosten für Barwert- und Annuitätsrechnungen nach DIN 18960. Für die praktische Umsetzung in der Elektroplanung lohnt zusätzlich ein Blick in die Leistungsbeschreibung TGA.
FAQ
Was ist der Unterschied zwischen Funktionenanalyse und Funktionenkostenanalyse?
Die Funktionenanalyse nach VDI 2803 Blatt 1 klärt zunächst, welche Funktionen ein System erfüllen muss, unabhängig von der technischen Lösung. Die Funktionenkostenanalyse nach VDI 2803 Blatt 2 baut darauf auf und ordnet diesen Funktionen konkrete Kosten zu, um Suchfelder für Verbesserungen abzuleiten.
Über welchen Zeitraum werden Lebenszykluskosten bei TGA-Anlagen berechnet?
Lebenszykluskosten werden in der Gebäudebewertung häufig über 50 Jahre berechnet, wobei technische Anlagen wegen kürzerer Nutzungsdauern oft mit einem kürzeren Betrachtungszeitraum und entsprechenden Ersatzinvestitionen gerechnet werden. Wichtig ist, dass der Zeitraum vor der Berechnung schriftlich festgelegt wird, damit Varianten vergleichbar bleiben.
Welche Daten braucht man für eine belastbare Funktionenkostenanalyse?
Notwendig sind Investitionskosten je Komponente, zuordenbare Betriebs- und Wartungskosten sowie eine klare Funktionsliste, die beschreibt, was jede Komponente leisten soll. In frühen Projektphasen reichen vereinfachte Erfahrungswerte, in der Ausführungsplanung sollten sie durch belastbare Angebotszahlen ersetzt werden.
Wann sollte man eine Nutzwertanalyse statt einer rein monetären Bewertung wählen?
Eine Nutzwertanalyse eignet sich, wenn nicht alle relevanten Effekte in Euro ausdrückbar sind, etwa Ausfallrisiko oder Zukunftsfähigkeit einer Gebäudeautomation. Eine rein monetäre Bewertung reicht aus, wenn die verglichenen Varianten ein ähnliches Funktions- und Komfortniveau bieten und sich der Unterschied vollständig in Kosten abbilden lässt.
